子ども達へ
先日、職場で一枚の紙を受け取りました。
「住民税決定通知書」という、緑色の細かい字がびっしり並んだ書類です。
そこには、私の一年間の給与収入と、そこから引かれる住民税が書いてありました。
それを見て思ったのは、「もらった金額」と「税金がかかる金額」は、こんなに違うのか、ということです。
今日は、その仕組みの話をします。
なお、これから出てくる金額は、分かりやすいように、きりのいい数字に置き換えています。
我が家の実際の金額ではありません。
ただ、計算の仕組みのほうは本物です。
額面から手取りまで、給料は三段階で削られていく
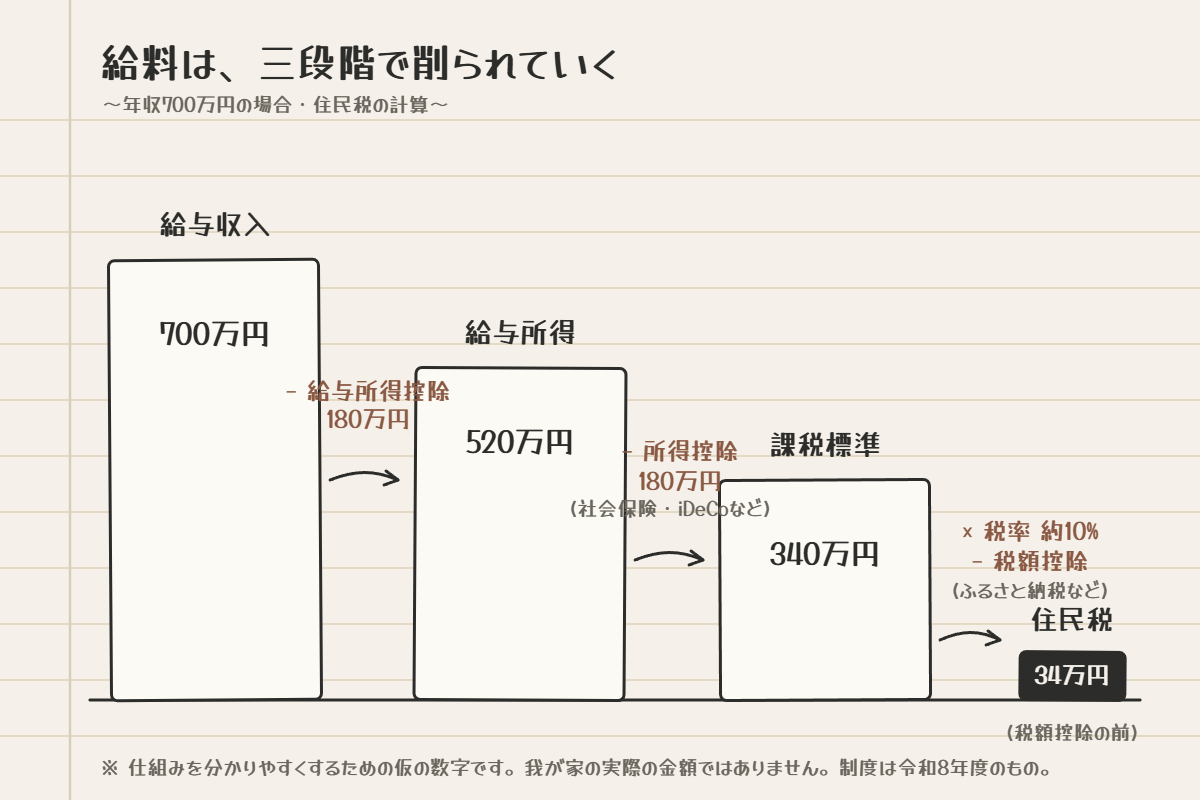
たとえば、一年間の給与収入が700万円の人がいるとします。
給料から税金が引かれるまでには、大まかに三つの段階があります。
一段階目。
700万円から、まず「給与所得控除」が引かれます。
収入が660万円から850万円までの人は「収入の10% + 110万円」と決まっています。700万円なら180万円。
引いた残りの520万円が「所得」です。
働くためには服も靴も必要だろう、という理屈で、国が経費としてあらかじめ差し引いてくれる仕組みです。
二段階目。
そこからさらに「所得控除」が引かれます。
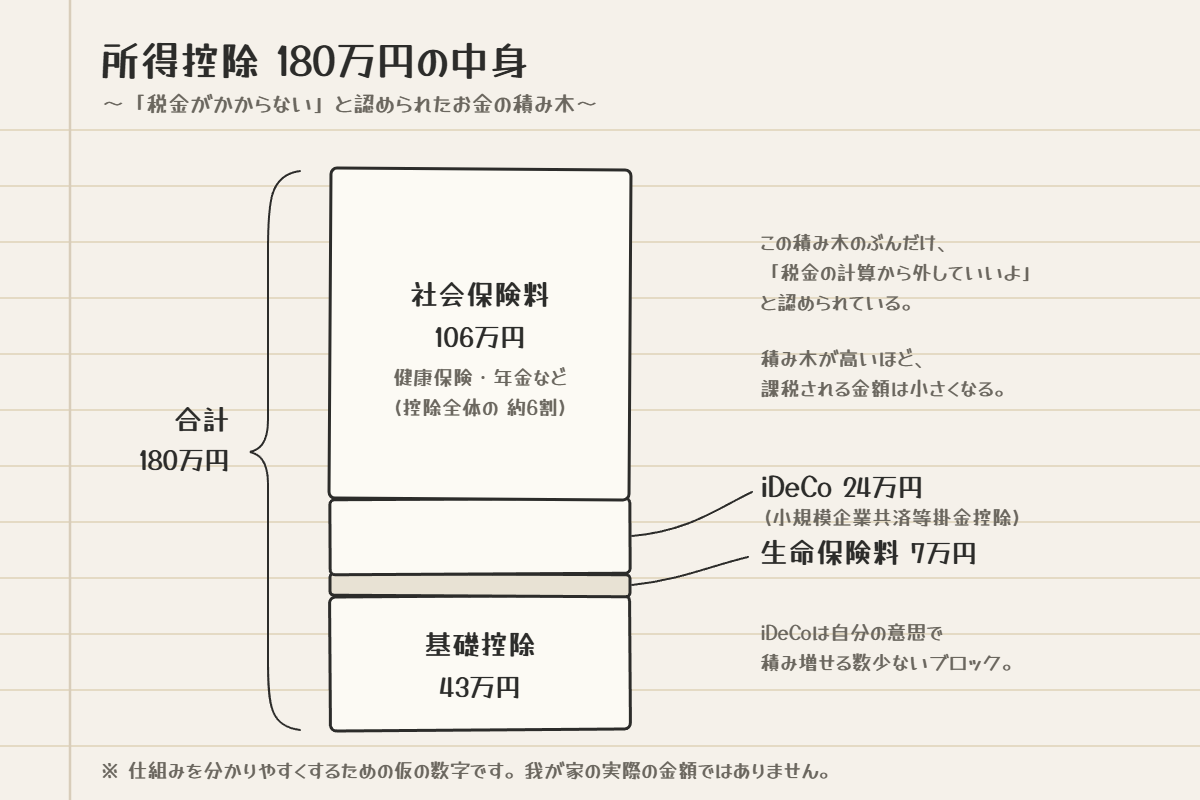
健康保険や年金の保険料が106万円。老後のための積立(iDeCo)が24万円、月にすると2万円です。生命保険の分が7万円。そして誰にでも認められる基礎控除が43万円。
合計で180万円。520万円から引いて、残りは340万円になりました。
三段階目。
この340万円に、やっと税率がかかります。
住民税はおよそ10%なので、34万円。
ここからさらに、ふるさと納税などの税額控除が引かれて、実際に納める額が決まります。
つまり、「収入」と「税金がかかる金額」は別物なのです。
700万円に直接10%がかかるわけではありません。
かかるのは340万円のほう。半分以下です。
この仕組みを知っているかどうかで、税金の見え方はずいぶん変わります。
私の正直な告白
実は私も、社会人になってしばらくの間、この仕組みをちゃんと理解していませんでした。
給与明細を見ても「なんかいろいろ引かれてるな」で終わり。
手取りの金額しか見ていなかったのです。
理解しようと思ったきっかけは、資産形成を始めたことでした。
調べてみると、税金は「勝手に引かれる謎の金額」ではなく、一つひとつ理由のある計算の積み重ねだと分かりました。
そして、控除という仕組みを使えば、合法的に税額が変わることも。
税金は、社会の会費
誤解しないでほしいのですが、私は「税金を払いたくない」と言いたいのではありません。
道路も学校も、あなた達が受けてきた医療も、税金で支えられています。
税金は社会の会費です。
ただ、会費の計算方法は知っておいたほうがいい。
仕組みを知らなければ、ただ引かれるのを眺めるだけ。
仕組みを知っていれば、自分の働き方やお金の使い方を、自分で選べるようになります。
見えないものを見えるようにする。
それだけで、選べることが増える。
この手紙から始まる税金の話で、私が伝えたいのはそのことです。
次の手紙では、いま名前が出た「ふるさと納税」の話をします。
父より
― 未来への手紙 第11通 ―
次の手紙:第12通 春のいちごは、税金で届いていた
――― この記事について ―――
制度の確認日:2026年7月29日
参考にした公式情報:国税庁「給与所得控除」/国税庁「所得控除のあらまし」
本文と図解の金額:仕組みを分かりやすくするための仮の数字です。我が家の実際の金額ではありません(2026年9月1日に、実額から仮の数字へ改めました)。
制度の部分は実際のものです:給与所得控除の計算式(収入660万円超850万円以下は「収入×10%+110万円」)、住民税の基礎控除43万円、生命保険料控除の上限7万円、住民税の税率およそ10%。
税金の制度や数字は毎年変わります。確認日以降の変更は反映されていない場合があります。

コメント